



Comprar un carro sin pagar intereses por la financiación parece una oportunidad difícil de ignorar. En un mercado donde adquirir un vehículo implica comprometer una parte importante de los ingresos durante varios años, las campañas de 0 % de interés fijo anual se han convertido en una herramienta comercial para captar clientes y acelerar las ventas.
La estrategia ha tomado fuerza en Colombia tras los anuncios de Tesla y las promociones de algunos concesionarios. La competencia ya no se concentra únicamente en ofrecer precios atractivos, más equipamiento o mejores autonomías en los carros eléctricos: las condiciones de financiación también se han convertido en un argumento para convencer al comprador.
Pero antes de dejarse llevar por el anuncio de una cuota sin intereses, hay una pregunta fundamental: ¿cuánto dinero necesita realmente para comprar el carro y cuánto terminará pagando al final de la operación?
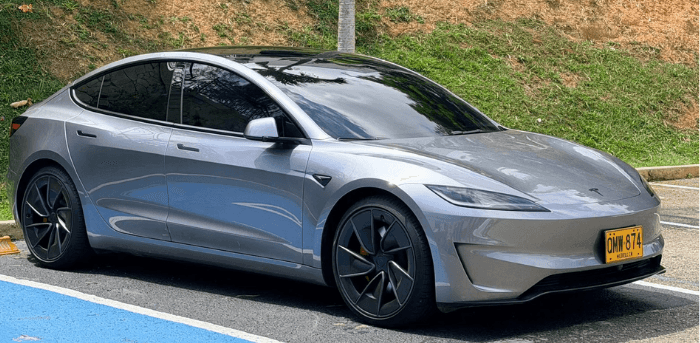
La estrategia del 0 %: ¿por qué las marcas están ofreciendo estas tasas?
Las campañas de carros con 0 % de interés responden a una competencia cada vez más intensa en el sector automotor colombiano. Los fabricantes y concesionarios buscan reducir las barreras de entrada para sus carros, diferenciarse de sus rivales y convertir el costo de financiación en una ventaja comercial.
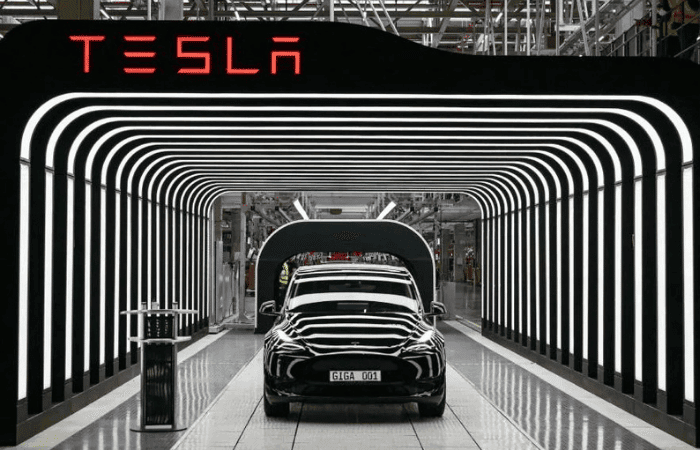
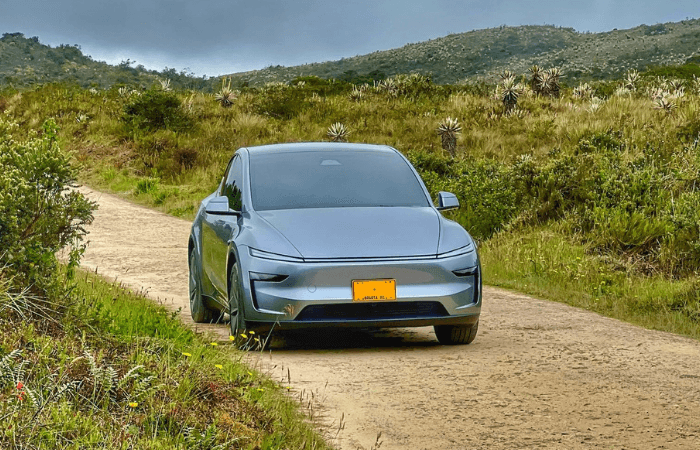
En el caso de Tesla, la compañía anunció una oferta para sus modelos Model 3 y Model Y, con una tasa efectiva anual fija del 0 %, un plazo de hasta 36 meses y una cuota inicial mínima del 50 %. La promoción está dirigida a personas naturales, requiere aprobación de Banco Santander Colombia y contempla entregas hasta el 31 de diciembre de 2026, bajo las condiciones publicadas por la marca.
Por su parte, concesionarios han promocionado financiación al 0 % con condiciones que incluyen una cuota inicial cercana al 50 % y plazos de hasta 36 meses. En el caso de Marautos, la oferta se anuncia con Banco Finandina y tasas desde el 0 %, una diferencia que obliga a confirmar cuál será la tasa aplicable al cliente. Estas campañas no deben interpretarse como una condición universal para toda la red de la marca.
Lo que no te dicen de una tasa del 0 % de interés
La primera condición que debes revisar es la cuota inicial. Aunque el anuncio destaque que no pagarás intereses, es posible que tengas que aportar de contado una parte considerable del precio del carro. En el caso de Tesla, el requisito del 50 % significa que el comprador debe disponer de ese dinero antes de acceder a la financiación promocional.
Para entenderlo mejor, basta con tomar como referencia el Tesla Model Y con un precio publicado de $120.990.000. Bajo la simulación promocional de la marca, el comprador debe aportar $60.495.000 pesos de cuota inicial y financiar los otros $60.495.000 pesos en 36 cuotas mensuales de aproximadamente $1.680.417. La cifra corresponde a una simulación referencial, sujeta a aprobación y a las condiciones definitivas del crédito.
En otras palabras, el 0 % no elimina la obligación de pagar el carro ni significa que cualquier persona pueda acceder a él. Reduce el costo financiero de la parte financiada, siempre que se cumplan las condiciones de la oferta. Además, el comprador debe tener en cuenta los gastos de matrícula, seguros, registro de garantías y demás conceptos que correspondan a la operación.
No todas las ofertas del 0 % son iguales
Otro aspecto importante es diferenciar entre una tasa del 0 % de interés fijo anual y una campaña que anuncia tasas desde el 0 %. La primera puede establecer una tasa de interés del 0 % para el crédito durante el plazo promocional, mientras que la segunda puede depender del perfil del solicitante, del plazo elegido y de otras condiciones comerciales.
Por eso, no basta con ver una publicidad o recibir una cotización verbal en el concesionario. El comprador debe solicitar una propuesta escrita que detalle la tasa efectiva anual, el monto financiado, el número de cuotas, el valor de cada pago y el total que deberá desembolsar. También debe verificar si la tasa se mantiene durante todo el crédito o si cambia después de un periodo promocional.
En este punto, hay que prestar atención a las diferencias entre las ofertas de las marcas y las de sus distribuidores. Una promoción publicada por un concesionario puede tener condiciones, vigencia y disponibilidad distintas de las de otro punto de venta. Antes de entregar dinero, conviene confirmar quién otorga el crédito, qué entidad lo respalda y cuáles son las restricciones aplicables.
¿Qué debes revisar antes de firmar el crédito?
La tasa es apenas una parte de la decisión. Para determinar si una oferta de carros con 0 % de interés realmente te conviene, debes comparar el precio de contado del carro con el valor de la operación financiada y revisar todos los conceptos asociados.
También es importante comprobar si la promoción es acumulable con descuentos, bonos comerciales, accesorios incluidos u otros beneficios. En algunos casos, una tasa promocional puede resultar atractiva, pero otra alternativa con un descuento directo sobre el precio del carro podría representar un ahorro mayor. La única forma de saberlo es comparar cifras equivalentes.
Otro punto es la capacidad de pago. Una cuota mensual que parece manejable no debe analizarse de forma aislada: hay que sumar el seguro todo riesgo, el SOAT, los impuestos que correspondan, el mantenimiento, la energía o el combustible y los gastos de parqueadero. Si se trata de un carro eléctrico, también es conveniente evaluar las posibilidades de carga y los costos asociados al uso cotidiano.
Finalmente, revisa la vigencia de la campaña y la fecha de entrega exigida. En la promoción de Tesla, por ejemplo, no basta con cumplir el plazo de financiación: la marca establece condiciones para que el vehículo sea entregado antes del cierre de 2026. Un retraso en la operación podría afectar la elegibilidad, por lo que es importante dejar claros los términos antes de comprometer el dinero.

¿Vale la pena comprar un carro con tasa del 0 %?
Las ofertas de financiación sin intereses pueden ser una oportunidad para reducir el costo de un crédito, especialmente cuando el comprador dispone de una cuota inicial suficiente y puede asumir las cuotas sin comprometer su estabilidad financiera. En ese escenario, pagar el saldo sin intereses puede resultar más conveniente que acudir a un préstamo tradicional con una tasa positiva.
Sin embargo, la decisión no debería depender únicamente de la publicidad. Un vehículo más costoso no se convierte automáticamente en una mejor compra porque tenga una tasa promocional, así como una cuota mensual baja no garantiza que la operación sea económica. El precio final, los gastos adicionales, el respaldo posventa y las necesidades reales de movilidad deben formar parte del análisis.
La competencia por ofrecer carros con 0 % de interés abre nuevas alternativas para los compradores colombianos, pero también exige comparar con más cuidado. La mejor promoción no es necesariamente la que anuncia la tasa más llamativa, sino la que permite adquirir el vehículo adecuado, con condiciones transparentes y un compromiso financiero que se pueda sostener durante todo el plazo del crédito.